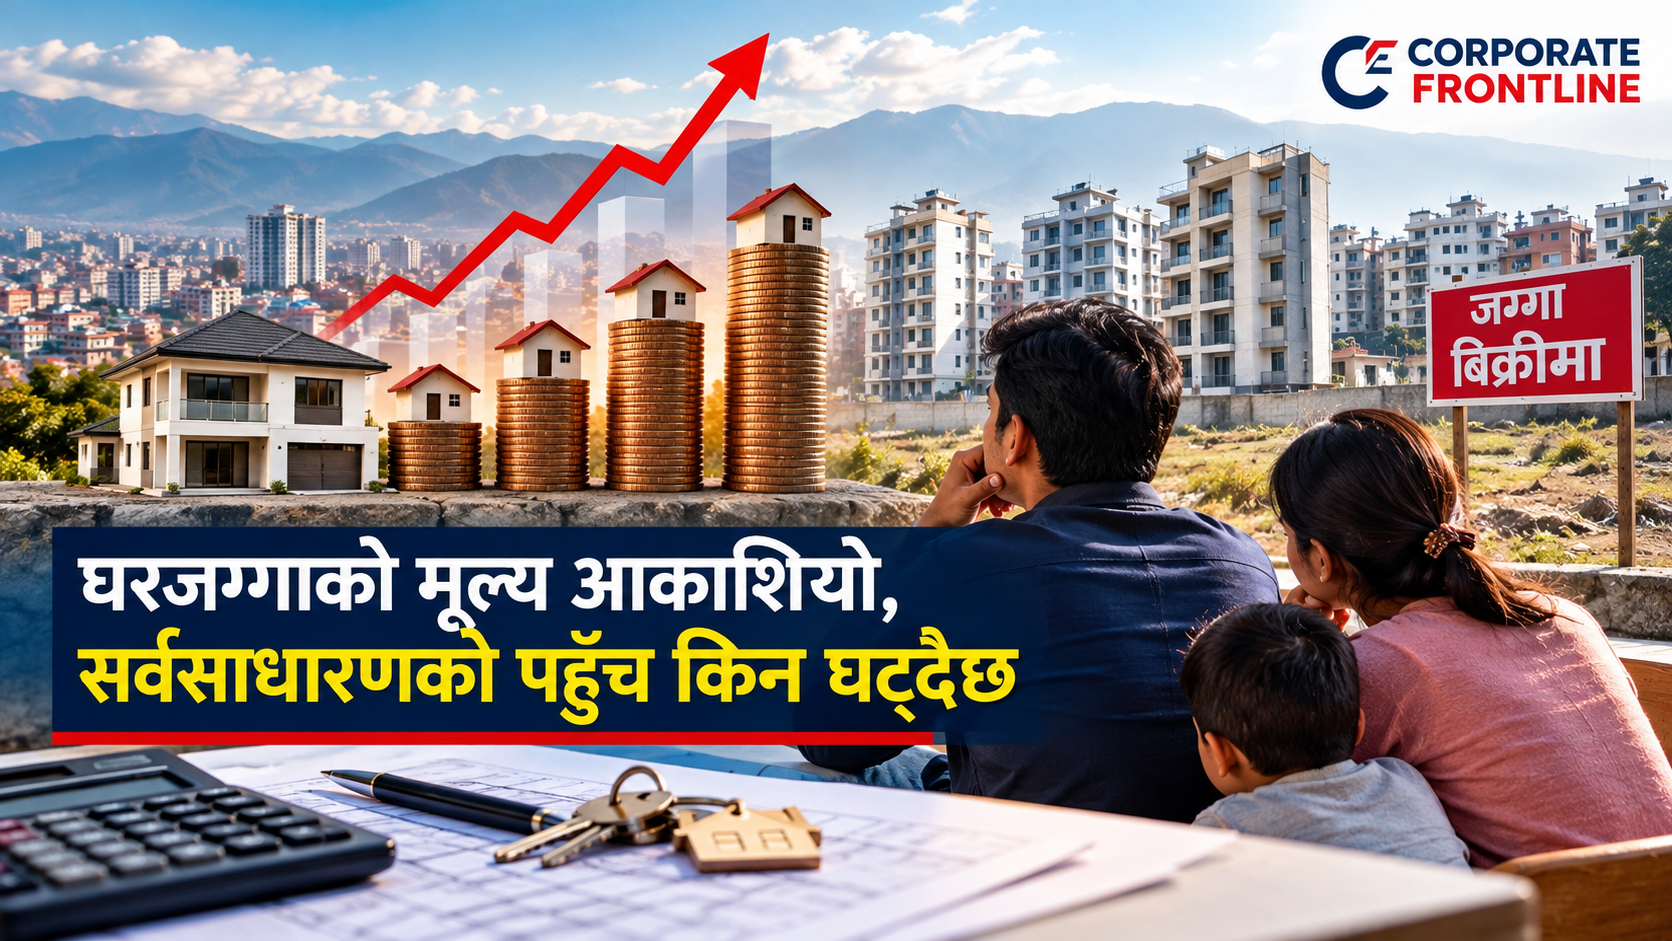
नेपालमा घरजग्गा केवल बसोबासको आवश्यकता पूरा गर्ने सम्पत्ति मात्र होइन, सामाजिक प्रतिष्ठा, आर्थिक सुरक्षा र भविष्यको लगानीसँग जोडिएको विषय पनि हो। आफ्नै घर बनाउने सपना अधिकांश नेपाली परिवारको जीवनको महत्त्वपूर्ण लक्ष्य रहँदै आएको छ। तर सहरी क्षेत्रमा जग्गाको मूल्य, घर निर्माण खर्च र नागरिकको नियमित आम्दानीबीचको असन्तुलनले यो सपना पूरा गर्न कठिन बनाएको छ। काठमाडौं उपत्यकादेखि पोखरा, चितवन र बुटवलसम्म घरजग्गामा लगानी गर्ने प्रवृत्ति बलियो छ। तर बजारमा जग्गाको मूल्य बढ्नु र सर्वसाधारणको घर खरिद गर्ने क्षमता बढ्नु एउटै विषय होइन।
कारोबार बढ्यो, तर आवासको पहुँचमा सुधार कति
आर्थिक वर्ष २०८२/८३ मा देशभर घरजग्गा कारोबारको कुल मूल्य करिब ७ खर्ब २० अर्ब ८६ करोड रुपैयाँ पुगेको र अघिल्लो आर्थिक वर्षमा करिब ३ खर्ब ८६ अर्ब १५ करोड रुपैयाँ रहेको प्रकाशित तथ्याङ्कले देखाउँछ। कारोबार मूल्य करिब ८६.७ प्रतिशत बढ्दा संख्या भने ४.७४ प्रतिशत मात्र बढेको देखिन्छ। कारोबार रकममा आएको वृद्धि सबै स्थानको जग्गाको मूल्य त्यही अनुपातमा बढेको प्रमाण होइन। महँगा सम्पत्तिको हस्तान्तरण र कारोबार संरचनाले पनि कुल रकम बढाउँछ। कारोबार बढ्नुले पहिलोपटक घर खरिद गर्ने परिवारको क्षमता सुधार भएको प्रमाणित गर्दैन।
प्रमुख सहरमा मागको फरक स्वरूप
काठमाडौंमा रोजगारी, शिक्षा, स्वास्थ्य र प्रशासनिक सेवाको केन्द्रीकरणले आवासको माग बढाउँछ। पोखरामा पर्यटन र सेवा क्षेत्र, भरतपुरमा स्वास्थ्य तथा शिक्षा, बुटवलमा व्यापार र यातायात सम्पर्क महत्त्वपूर्ण छन्। स्थान, सडक पहुँच, क्षेत्रफल, उपयोगिता र पूर्वाधारअनुसार जग्गाको मूल्य फरक हुन्छ। त्यसैले एउटै सहरको कारोबार वृद्धिलाई सम्पूर्ण जग्गाको मूल्यवृद्धिका रूपमा बुझ्नु हुँदैन।
सामान्य जागिरे परिवारले घर किन्न कति बचत गर्नुपर्छ
मासिक संयुक्त आम्दानी ८० हजार रुपैयाँ भएको एउटा काल्पनिक परिवारले मासिक २० हजार रुपैयाँ बचत गर्छ भन्ने मानौँ। वार्षिक बचत २ लाख ४० हजार रुपैयाँ हुन्छ। एक करोड रुपैयाँको घर खरिद गर्न बैंक कर्जा नलिई बचतबाट मात्र करिब ४१.७ वर्ष लाग्छ। यो गणनामा बचतको प्रतिफल, घरको मूल्यवृद्धि, आम्दानी परिवर्तन र अन्य खर्च समावेश छैन। यसले मूल्य र नियमित आम्दानीबीचको दूरीको गम्भीरता देखाउँछ।
बैंक कर्जाले सबैको समस्या समाधान गर्दैन
आवास कर्जाको सीमा तथा धितो अनुपातसम्बन्धी व्यवस्थाले योग्य खरिदकर्तालाई सहयोग गर्न सक्छ। तर ऋणीको प्रमाणित आम्दानी, विद्यमान ऋण र मासिक किस्ता तिर्ने क्षमता उत्तिकै महत्त्वपूर्ण हुन्छ। एक करोड रुपैयाँको घरमा ८० लाख रुपैयाँ कर्जा, वार्षिक ८ प्रतिशत ब्याज र २० वर्ष अवधि मान्दा मासिक किस्ता करिब ६६ हजार ९ सय रुपैयाँ पर्छ। ८० हजार रुपैयाँ आम्दानी भएको परिवारका लागि यस्तो किस्ता धान्न कठिन हुन्छ। यो उदाहरण हो, कुनै बैंकको वास्तविक प्रस्ताव होइन।
भाडामा बस्ने परिवारको अवस्था
नेपाल जीवनस्तर सर्वेक्षण २०२२/२३ अनुसार देशभर करिब ८१ प्रतिशत परिवार आफ्नै घरमा र १५ प्रतिशत भाडामा बस्ने उल्लेख छ। तर काठमाडौं उपत्यकाको सहरी क्षेत्रमा भाडामा बस्ने परिवारको हिस्सा ५३.४ प्रतिशत रहेको तथ्याङ्कले देखाउँछ। गाउँमा पुर्ख्यौली घर भएका परिवार पनि रोजगारी वा शिक्षाका लागि काठमाडौंमा भाडामा बस्नुपर्ने हुन सक्छन्। त्यसैले राष्ट्रिय घरधनीको प्रतिशतले मात्र सहरी आवासको पहुँच मापन गर्दैन।
विप्रेषण र घरजग्गाको माग
विदेशमा काम गर्ने धेरै नेपालीको प्राथमिकतामा परिवारका लागि घर निर्माण वा जग्गा खरिद हुन्छ। विप्रेषणले आवास सुधारमा सहयोग पुर्याउँछ। तर एउटै क्षेत्रमा धेरै परिवारको माग केन्द्रित हुँदा सीमित जग्गाको मूल्यमा दबाब पर्न सक्छ। स्वदेशमा सामान्य तलबमा निर्भर परिवार र विदेशबाट ठूलो बचत जुटाएका परिवारको खरिद क्षमतामा अन्तर हुन सक्छ। यद्यपि मूल्यवृद्धिको सम्पूर्ण कारण विप्रेषणलाई मात्र मान्न मिल्दैन।
उत्पादनशील लगानीसँगको सम्बन्ध
जग्गाको मूल्य बढ्दा धनी सम्पत्तिधारकको कागजी सम्पत्ति बढ्छ। तर जग्गा एक व्यक्तिबाट अर्को व्यक्तिमा हस्तान्तरण हुनु आफैँ नयाँ वस्तु उत्पादन वा रोजगारी सिर्जना हुनु होइन। व्यवस्थित आवासीय परियोजना, निर्माण सामग्री, ढुवानी र श्रमिकको माग बढेमा भने अर्थतन्त्रमा प्रत्यक्ष योगदान पुग्छ। पूँजी खाली जग्गामा मात्र सीमित रहँदा कृषि, उद्योग र अन्य उत्पादनशील क्षेत्रमा लगानीका अवसर छुट्न सक्छन्।
नयाँ पुस्तामाथि बढ्दो दबाब
पहिलेदेखि जग्गा भएका परिवारले मूल्यवृद्धिबाट लाभ लिन सक्छन्। तर पहिलोपटक घर खरिद गर्न चाहने युवा तथा नियमित तलबमा निर्भर परिवारका लागि त्यही मूल्यवृद्धि बाधा बन्न सक्छ। घर किन्न लामो समय बचत गर्नुपर्दा उच्च शिक्षा, व्यवसाय स्थापना र अन्य आवश्यकतामा खर्च गर्ने क्षमता प्रभावित हुन सक्छ। यसले सम्पत्ति भएका र नभएका परिवारबीचको आर्थिक अन्तर बढाउने जोखिम रहन्छ।
सरकारका प्राथमिकता
पहिलो घर खरिद गर्ने परिवारलाई आयमा आधारित लक्षित सहायता, सुरक्षित सामूहिक आवास विकास, वास्तविक कारोबार मूल्यको अभिलेखीकरण, नियमित स्थानीय आवास तथ्याङ्क, उपत्यकाबाहिर रोजगारी तथा पूर्वाधार विस्तार, कृषियोग्य जमिनको संरक्षण र गुणस्तरीय भाडा आवासको विकास प्राथमिकतामा पर्नुपर्छ। सहायता कार्यक्रमले आवास आपूर्ति नबढाई माग मात्र बढाएमा मूल्यमा थप दबाब पर्न सक्छ। त्यसैले सहरी योजना, सार्वजनिक यातायात, खानेपानी र ढलको व्यवस्था सँगसँगै अघि बढाउन आवश्यक छ।
आर्थिक समृद्धिको वास्तविक मापन
घरजग्गा बजारको सफलता कारोबार रकम वा जग्गाको मूल्य कति बढ्यो भन्नेबाट मात्र मापन गर्न मिल्दैन। कति परिवारले आफ्नो आम्दानीअनुसार सुरक्षित र गुणस्तरीय घरमा बस्न पाए, निर्माण क्षेत्रमा कति रोजगारी सिर्जना भयो र आवासको लागतले जीवनस्तरमा कति दबाब पार्यो भन्ने सूचक पनि महत्त्वपूर्ण छन्। नेपालमा घरजग्गा बजारको दीर्घकालीन सफलता नागरिकको आवास पहुँच विस्तारसँग जोडिनुपर्छ।
Leave a Reply