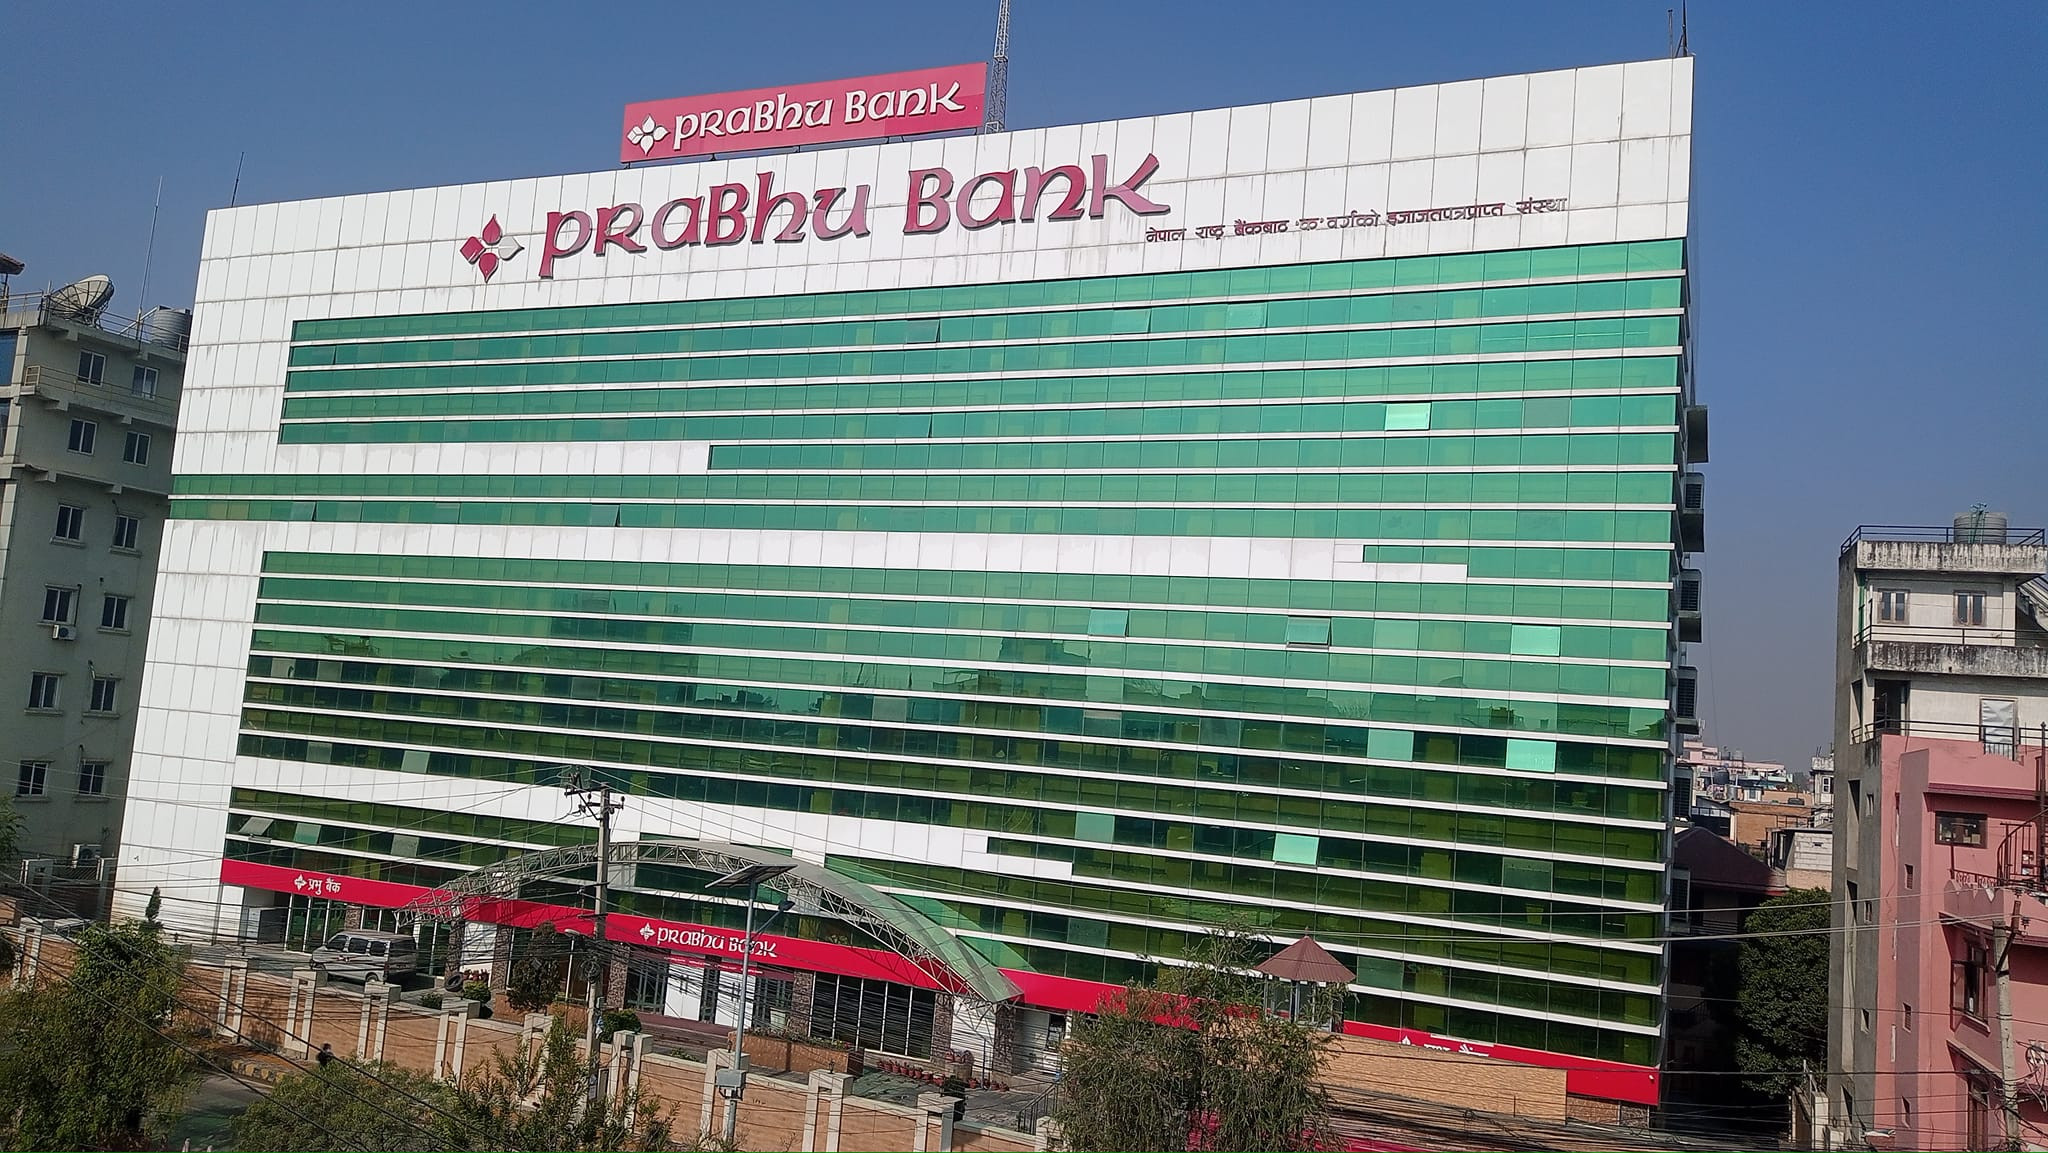
काठमाडौं, २२ असोज। प्रभु बैंकका पूर्वप्रमुख कार्यकारी अधिकृत अशोक शेरचन बैंकिङ कसुरसम्बन्धी मुद्दामा पुर्पक्षका लागि थुनामा पठाइएका छन्। वर्तमान प्रमुख कार्यकारी अधिकृत सुमन शर्मा भने तत्कालीन सनराइज बैंकसँग सम्बन्धित अलग कर्जा विवादमा दुई लाख रुपैयाँ धरौटीमा रिहा भएका छन्। एकै संस्थाको पूर्व र वर्तमान नेतृत्वसँग सम्बन्धित यी दुई घटनाले नेपालको बैंकिङ क्षेत्रमा कर्जा स्वीकृति, धितो व्यवस्थापन, आन्तरिक नियन्त्रण र नियामकीय एकरूपताबारे गम्भीर बहस निम्त्याएको छ।
यी प्रकरणलाई एउटै ठगी घटनाका रूपमा बुझ्नु गलत हुन्छ। शेरचन र शर्मामाथि उठेका आरोप फरक कारोबार, फरक समय र फरक न्यायिक प्रक्रियासँग सम्बन्धित छन्। दुवै मुद्दामा अन्तिम दोषसिद्धि भएको भन्ने अर्थ अदालतको प्रारम्भिक आदेशबाट निकाल्न मिल्दैन।
पूर्व नेतृत्वमाथि के आरोप छ?
प्रकाशित अदालती विवरणअनुसार उच्च अदालत पाटनले असोज २० गते शेरचनविरुद्धका चार बैंकिङ कसुर मुद्दामध्ये तीनवटामा पुर्पक्षका लागि थुनामा पठाउने आदेश गरेको छ। अर्को मुद्दामा एक करोड ५० लाख रुपैयाँ धरौटी तोकिएको समाचारमा उल्लेख छ। आरोपमा धितो सुरक्षण र सञ्चालक समितिको पूर्वस्वीकृतिबिना कर्जा प्रवाह गरेको लगायतका विषय छन्।
विशेष गरी गुण एयरलाइन्सलाई सञ्चालक समितिको पूर्वस्वीकृतिबिना १५ करोड रुपैयाँ कर्जा प्रवाह गरिएको र विप्रेषणसम्बन्धी ब्याज रकम बैंकमा दाखिला नभएको आरोपबारे समाचार सार्वजनिक भएका छन्। यी रकम र आरोप अभियोजन पक्षका दाबी तथा सार्वजनिक विवरणमा आधारित हुन्; वास्तविक कसुर, व्यक्तिगत जिम्मेवारी र क्षतिको अन्तिम निर्धारण अदालतले गर्नेछ।
वर्तमान प्रमुख कार्यकारी अधिकृतको मुद्दा किन अलग छ?
सुमन शर्मासँग जोडिएको विवाद उनी तत्कालीन सनराइज बैंकमा कार्यरत हुँदाको कर्जा प्रक्रियासँग सम्बन्धित छ। अञ्जली इन्टरनेसनलको कर्जा स्वीकृति, धितो राखिएको सम्पत्ति र कर्जा रकम निकासाबीचको विवादमा पर्सा जिल्ला अदालतले उनलाई दुई लाख रुपैयाँ धरौटीमा मुद्दाको सामना गर्न दिने आदेश गरेको समाचार सार्वजनिक भएको छ।
धरौटीमा रिहा हुनु सफाइ पाउनु होइन; त्यस्तै आरोप लाग्नु मात्र पनि दोष प्रमाणित हुनु होइन। यस्तो अवस्थामा बैंकको सञ्चालक समिति र नियामकले कानुनी स्थिति, आन्तरिक कर्मचारी नियम तथा दैनिक व्यवस्थापनको निरन्तरताबारे स्पष्ट निर्णय गर्नु आवश्यक हुन्छ।
कर्जा स्वीकृति र वितरणबीचको जोखिम
बैंकले कर्जा स्वीकृत गर्दा ऋणीको क्षमता, धितोको कानुनी अवस्था, स्वीकृतिको अधिकार र रकम उपयोगको उद्देश्य जाँच्नुपर्छ। स्वीकृत कर्जा वितरण नहुनु, धितो रोक्का रहनु वा अधिकारप्राप्त निकायको स्वीकृतिबिना कर्जा प्रवाह हुनुजस्ता आरोप सत्य ठहरिएमा समस्या एउटा व्यक्तिमा मात्र सीमित हुँदैन। कर्जा प्रशासन, कानुनी जाँच, जोखिम व्यवस्थापन र आन्तरिक लेखापरीक्षणको प्रभावकारिता पनि परीक्षणको विषय बन्छ।
यद्यपि कुनै कारोबारमा प्रक्रिया उल्लंघन भएको निष्कर्ष निकाल्न सम्बन्धित कर्जा फाइल, निर्णय पुस्तिका, धितो कागजात, रकम प्रवाह विवरण र नियामकीय निर्देशनको परीक्षण आवश्यक हुन्छ। समाचारमा आएका आरोपलाई स्वतः प्रमाणित तथ्य मान्न मिल्दैन।
समकालीन अर्को प्रश्न: सबै बैंकमा एउटै नियामकीय मापदण्ड?
प्रभु बैंकसँगै नेपाल इन्भेस्टमेन्ट मेगा बैंकका अध्यक्ष तथा प्रमुख कार्यकारी अधिकृतमाथि परेको अर्को मुद्दामा पदमा निरन्तरताको प्रश्न उठेको छ। सार्वजनिक समाचारमा प्रभु बैंकका पदाधिकारीलाई कामबाट अलग राख्ने अभ्यास र अर्को बैंकमा पदाधिकारीको निरन्तरताबीचको भिन्नताबारे प्रश्न उठाइएको छ। तर फरक संस्थाका कर्मचारी विनियम, मुद्दाको अवस्था र नियामकीय आदेश एउटै नहुन सक्छन्।
यसैले नेपाल राष्ट्र बैंकले आरोप दर्ता, पक्राउ, धरौटी, पुर्पक्ष र अन्तिम फैसला—यी फरक चरणमा सञ्चालक वा व्यवस्थापकको जिम्मेवारीबारे कुन नियम लागू हुन्छ भन्ने विषयमा पारदर्शी र समान रूपमा लागू हुने मार्गदर्शन दिनु आवश्यक देखिन्छ। यसले नियामकको निर्णयलाई अनुमान र व्यक्तिकेन्द्रित विवादभन्दा माथि राख्न मद्दत गर्छ।
निक्षेपकर्ता र शेयरधनीलाई यसको अर्थ के?
कुनै बैंकका पदाधिकारीविरुद्ध मुद्दा चल्नु र बैंक स्वयं असक्षम वा असुरक्षित हुनु एउटै कुरा होइन। निक्षेपकर्ता र शेयरधनीका लागि महत्वपूर्ण प्रश्न बैंकको पूँजी पर्याप्तता, तरलता, खराब कर्जा, सम्भावित क्षतिको प्रावधान, स्वतन्त्र लेखापरीक्षण तथा नियामकीय अनुपालनको वास्तविक अवस्था हो। यी सूचकको आधिकारिक विवरणबिना बैंकको वित्तीय अवस्थाबारे निष्कर्ष निकाल्नु अनुचित हुन्छ।
तर उच्च व्यवस्थापनसँग सम्बन्धित मुद्दाले संस्थागत प्रतिष्ठा र ग्राहक विश्वासमा असर पार्न सक्छ। यस्तो अवस्थामा बैंकले नियमित सेवा, नेतृत्वको जिम्मेवारी बाँडफाँट, आन्तरिक छानबिन र आवश्यक सार्वजनिक सूचनाबारे समयमै स्पष्टता दिनु उचित हुन्छ।
अब के सुधार आवश्यक?
पहिलो, ठूलो कर्जामा स्वीकृति, वितरण र धितो व्यवस्थापनका प्रत्येक चरणको जिम्मेवारी स्पष्ट हुनुपर्छ। दोस्रो, सञ्चालक समितिको जोखिम समिति र आन्तरिक लेखापरीक्षणलाई कार्यकारी व्यवस्थापनबाट पर्याप्त स्वतन्त्रता चाहिन्छ। तेस्रो, नियामकले समान प्रकृतिका घटनामा लागू हुने मापदण्ड र निर्णयको आधार सार्वजनिक गर्नुपर्छ। चौथो, आरोपित पदाधिकारीलाई निष्पक्ष सुनुवाइको अवसर दिँदै सम्भावित स्वार्थ बाझिने निर्णयबाट अलग राख्ने व्यवस्था संस्थागत हुनुपर्छ।
निष्कर्ष: प्रभु बैंकसँग जोडिएका फरक मुद्दाले बैंकिङ प्रणालीमा व्यक्तिको निर्णयभन्दा प्रक्रिया, नियन्त्रण र जवाफदेहिता कति बलिया छन् भन्ने प्रश्न उठाएका छन्। न्यायिक निष्कर्ष अदालतबाट आउनेछ; त्यसअघि बैंक, नियामक र अनुसन्धान निकायले तथ्यमा आधारित पारदर्शिता, निक्षेपकर्ताको हित र निष्पक्ष प्रक्रियालाई प्राथमिकता दिनु आवश्यक छ।
Leave a Reply