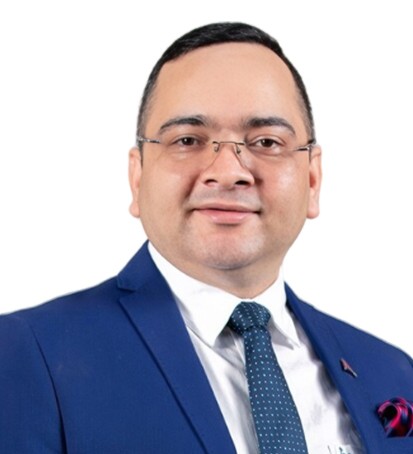
काठमाडौं । नेपालको बैंकिङ क्षेत्रमा मनोज कुमार ज्ञवाली परिचित नाम हुन्। केन्द्रीय बैंकबाट सुरु भएको व्यावसायिक यात्रा, वाणिज्य बैंक, पूँजी बजार, विकास बैंक हुँदै देशकै प्रमुख वाणिज्य बैंकमध्ये एक नबिल बैंकको नेतृत्वसम्म पुग्दा उनले वित्तीय अनुशासन, संस्थागत सुशासन, प्रविधि र ग्राहक अनुभवलाई आफ्नो नेतृत्वका मुख्य विषयका रूपमा अघि सारेका छन्।
हाल नबिल बैंक लिमिटेडका प्रमुख कार्यकारी अधिकृत रहेका ज्ञवाली चार्टर्ड एकाउन्टेन्ट हुन्। नबिल बैंकले ५ जुन २०२५ मा उनलाई चार वर्षका लागि प्रमुख कार्यकारी अधिकृत नियुक्त गरेको थियो। त्यसअघि उनी सोही बैंकमा कायममुकायम प्रमुख कार्यकारी अधिकृतको जिम्मेवारीमा थिए। बैंकिङ तथा पूँजी बजार क्षेत्रमा उनको अनुभव २६ वर्षभन्दा बढी रहेको सार्वजनिक विवरणमा उल्लेख छ।
केन्द्रीय बैंकबाट सुरु भएको यात्रा
ज्ञवालीको बैंकिङ यात्रा नेपाल राष्ट्र बैंकबाट सुरु भएको हो। केन्द्रीय बैंकमा काम गर्दा बैंकिङ प्रणाली, नियमन, वित्तीय अनुशासन र संस्थागत संरचनाबारे प्रत्यक्ष अनुभव हासिल गर्ने अवसर उनले पाए। त्यसपछि उनले वाणिज्य बैंकिङतर्फ प्रवेश गर्दै वित्तीय व्यवस्थापन, शाखा सञ्चालन, कर्जा, रणनीति र नेतृत्वसँग सम्बन्धित विभिन्न जिम्मेवारी सम्हाले।
उनको व्यावसायिक यात्रामा ग्लोबल आइएमई बैंक, ग्लोबल आइएमई क्यापिटल, ज्योति विकास बैंक र हाल नबिल बैंक समावेश छन्। यी संस्थामा काम गर्दा उनले वाणिज्य बैंकिङदेखि पूँजी बजार र विकास बैंकसम्मको फरक प्रकृतिको अनुभव बटुलेका छन्।
ग्लोबल आइएमई बैंकमा उनले प्रमुख वित्त अधिकृतसहित वरिष्ठ व्यवस्थापनको जिम्मेवारी सम्हालेका थिए। पूँजी बजार क्षेत्रमा ग्लोबल आइएमई क्यापिटलको नेतृत्व अनुभव पनि उनको व्यावसायिक यात्राको महत्वपूर्ण हिस्सा रह्यो। त्यसपछि ज्योति विकास बैंकमा उपप्रमुख कार्यकारी अधिकृत हुँदै प्रमुख कार्यकारी अधिकृतको भूमिकासम्म पुगे।
नबिलमा नेतृत्वको नयाँ अध्याय
नबिल बैंक नेपाली निजी क्षेत्रको पुरानो र ठूलो वाणिज्य बैंकमध्ये एक हो। यस्तो संस्थाको नेतृत्व सम्हाल्नु केवल दैनिक बैंकिङ कारोबार सञ्चालन गर्नु मात्र होइन; पुरानो संस्थागत विरासत जोगाउँदै बदलिँदो प्रविधि, ग्राहक अपेक्षा, नियमन र प्रतिस्पर्धासँग बैंकलाई अनुकूल बनाउनु पनि हो।
ज्ञवाली नेतृत्वमा आएपछि बैंकले आफ्नो दीर्घकालीन दृष्टिकोण, उद्देश्य र मूल्यलाई पुनर्परिभाषित गरेको छ। २०८३ सालको सुरुआतमा नबिलले आफूलाई “नेपालको सबैभन्दा विश्वासिलो र भविष्यका लागि तयार बैंक” बनाउने दृष्टिकोण सार्वजनिक गरेको थियो। बैंकले विश्वास, पारदर्शिता, प्रतिभा, प्रविधि र रूपान्तरणलाई पाँच मुख्य मूल्यका रूपमा अघि सारेको छ।
ज्ञवालीले सार्वजनिक रूपमा बैंकिङ क्षेत्र तीव्र परिवर्तनको चरणमा रहेको र ग्राहकको अपेक्षा अब परम्परागत बैंकिङ सेवाभन्दा धेरै अगाडि पुगेको बताउँदै आएका छन्। उनको दृष्टिकोणमा सेवा गुणस्तर, डिजिटल पहुँच, नेतृत्व विकास, जवाफदेहिता र सहकार्य भविष्यको बैंकिङका आधार हुन्।
डिजिटल बैंकिङलाई केन्द्रमा
ज्ञवालीको नेतृत्वमा नबिलले डिजिटल बैंकिङलाई रणनीतिक प्राथमिकतामा राखेको छ। उनले २०२६ मा दिएको एक अन्तर्वार्तामा बैंकका दैनिक कारोबारमध्ये ९१ प्रतिशतभन्दा बढी डिजिटल माध्यमबाट हुने बताएका थिए। यसले शाखामा आधारित परम्परागत बैंकिङबाट प्रविधि-आधारित सेवातर्फ ग्राहकको व्यवहार तीव्र रूपमा परिवर्तन भइरहेको देखाउँछ।
नबिलको मोबाइल बैंकिङ सेवा ‘एनबैंक’लाई पनि बैंकले सामान्य भुक्तानी एपभन्दा फराकिलो वित्तीय मञ्चका रूपमा विकास गर्ने लक्ष्य राखेको छ। बचत, कर्जा, विप्रेषण, भुक्तानी, किनमेल र लगानीसम्बन्धी सेवा एउटै डिजिटल माध्यममा जोड्ने योजना बैंकले अघि सारेको छ।
ज्ञवालीले कृत्रिम बुद्धिमत्तालाई बैंकको दीर्घकालीन रूपान्तरणसँग पनि जोडिरहेका छन्। उनले नबिललाई सन् २०२८ सम्म कृत्रिम बुद्धिमत्ताका लागि तयार बैंक बनाउने लक्ष्य सार्वजनिक गरेका छन्। यसको अर्थ केवल नयाँ प्रविधि प्रयोग गर्नु होइन, दोहोरिने काम स्वचालित बनाउने, निर्णय प्रक्रियालाई तथ्यमा आधारित बनाउने, ग्राहक सेवामा व्यक्तिगत अनुभव दिन सक्ने र कर्मचारीलाई उच्च मूल्यका काममा केन्द्रित गराउने संरचना बनाउनु हो।
सीमापार भुक्तानीदेखि शिक्षा सेवासम्म
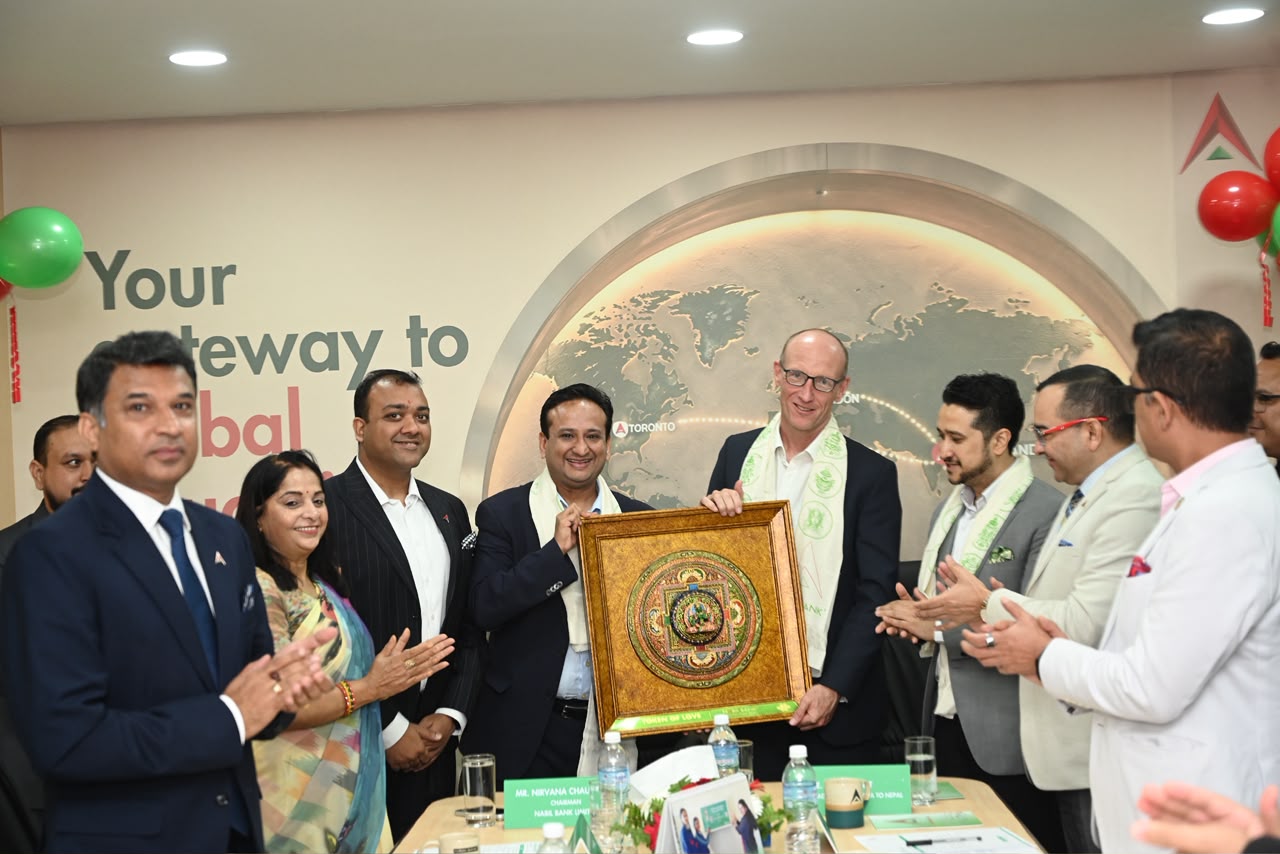
नबिल बैंकले २०२६ मा नेपाल–भारतबीच व्यक्ति–व्यक्ति तत्काल रकम पठाउने सीमापार सेवा सुरु गरेको छ। नेपाल क्लियरिङ हाउस र भारतको एकीकृत भुक्तानी प्रणालीसँग जोडिएको यो सेवा नेपाल र भारतबीचको साना मूल्यका व्यक्तिगत भुक्तानीलाई सहज बनाउने उद्देश्यले सुरु गरिएको हो।
त्यसैगरी बैंकले उच्च शिक्षाका लागि विदेश जान चाहने विद्यार्थी र अभिभावकलाई लक्षित गरी नबिल शिक्षा केन्द्र सञ्चालनमा ल्याएको छ। यस केन्द्रबाट शिक्षा कर्जा, विदेशी मुद्रा, वित्तीय परामर्श र अन्य बैंकिङ सेवा एउटै स्थानबाट उपलब्ध गराउने व्यवस्था गरिएको छ। ज्ञवालीले यसलाई विद्यार्थी र अभिभावकका लागि बैंकिङ सेवाभन्दा फराकिलो ‘एकीकृत समाधान’का रूपमा व्याख्या गरेका छन्।
यी पहलहरूले बैंकिङ सेवालाई खाता, निक्षेप र कर्जामा सीमित नराखी ग्राहकको जीवनचक्र र विशिष्ट आवश्यकतासँग जोड्ने रणनीति देखाउँछन्।
वित्तीय नतिजाले दिएको सन्दर्भ
नबिल बैंकको आर्थिक वर्ष २०८२/८३ को वित्तीय विवरणले पनि बैंकको आकार र सञ्चालनको सन्दर्भ दिन्छ। सो आर्थिक वर्षमा बैंकले करिब ७ अर्ब ९० करोड रुपैयाँ खुद नाफा गरेको वित्तीय विवरणमा उल्लेख छ, जुन अघिल्लो आर्थिक वर्षको करिब ५ अर्ब ९२ करोड रुपैयाँभन्दा उल्लेख्य वृद्धि हो।
यो नाफालाई कुनै एक व्यक्तिको उपलब्धिका रूपमा मात्र हेर्नु उपयुक्त हुँदैन। बैंकको नतिजा सञ्चालक समिति, व्यवस्थापन टोली, कर्मचारी, आर्थिक अवस्था, कर्जा गुणस्तर, ब्याजदर र नियामकीय वातावरणको संयुक्त प्रभावबाट निर्माण हुन्छ। तर यस्तो आकारको संस्थामा नेतृत्वको प्राथमिकता, जोखिम नियन्त्रण र कार्यान्वयन क्षमताले नतिजाको दिशामा महत्वपूर्ण भूमिका खेल्छ।
नबिलले २०८२/८३ को नाफाबाट ५ प्रतिशत बोनस सेयर र १०.८ प्रतिशत नगद लाभांश प्रस्ताव गरेको छ। यसले बैंकको पूँजी व्यवस्थापन र सेयरधनी प्रतिफललाई पनि चर्चामा ल्याएको छ।
सार्वजनिक संवादमा सक्रिय बैंकर
मनोज ज्ञवालीको अर्को पहिचान आर्थिक तथा बैंकिङ विषयलाई सरल भाषामा सार्वजनिक रूपमा प्रस्तुत गर्न सक्ने बैंकरको हो। बैंकिङ तरलता, कर्जा, ब्याजदर, खराब कर्जा, सरकारी भुक्तानी, पूँजी बजार तथा उद्यमीको मनोबलजस्ता विषयमा उनी विभिन्न छलफल, अन्तर्वार्ता र सार्वजनिक मञ्चमा सहभागी हुँदै आएका छन्।
बैंकिङ नेतृत्व सामान्यतः संस्थाभित्र सीमित रहने अभ्यासका बीच ज्ञवालीले वित्तीय साक्षरता र आर्थिक संवादमा पनि आफ्नो उपस्थिति बनाएका छन्। यसले उनी बैंक व्यवस्थापकसँगै सार्वजनिक आर्थिक संवादमा देखिने व्यावसायिक आवाजका रूपमा पनि परिचित भएका छन्।
अनुशासन, सुशासन र परिवर्तनको सन्तुलन
प्रविधिको विस्तारसँगै बैंकिङ क्षेत्रमा साइबर सुरक्षा, गोपनीयता, कृत्रिम बुद्धिमत्ताको जिम्मेवार प्रयोग, कर्जा जोखिम र अनुपालनका चुनौती पनि बढिरहेका छन्। ज्ञवालीले सार्वजनिक रूपमा प्रविधिको प्रयोगसँगै मानव निर्णय, विश्वास र जिम्मेवारीको भूमिका कायम रहनुपर्ने धारणा राखेका छन्।
नबिलको नयाँ दृष्टिकोणमा पनि प्रविधिसँगै सुशासन, अनुपालन र जिम्मेवार बैंकिङलाई जोड दिइएको छ। ठूलो बैंकका लागि तीव्र विस्तार र जोखिम नियन्त्रणबीचको सन्तुलन कायम गर्नु नेतृत्वको मुख्य परीक्षा हुने गर्छ।
अगाडिको चुनौती
नेपालको बैंकिङ क्षेत्रमा अहिले निक्षेप पर्याप्त भए पनि कर्जा माग कमजोर हुने, केही क्षेत्रमा खराब कर्जा बढ्ने, निर्माण व्यवसायको नगद प्रवाह प्रभावित हुने र व्यवसायिक आत्मविश्वास कमजोर रहने चुनौती देखिएका छन्। ज्ञवालीले सरकारी भुक्तानीमा ढिलाइ हुँदा निर्माण व्यवसाय र त्यससँग जोडिएको बैंक कर्जामा दबाब पर्न सक्ने विषयसमेत सार्वजनिक रूपमा उठाएका छन्।
यस अवस्थामा नबिलको नेतृत्वका लागि चुनौती दुईतर्फी छ—एकातिर बैंकको नाफा, पूँजी र कर्जा गुणस्तर सुरक्षित राख्नु, अर्कोतिर डिजिटल रूपान्तरण, नयाँ सेवा र ग्राहक अनुभवमा लगानी जारी राख्नु।
नबिलको नेतृत्वमा दीर्घकालीन दृष्टि
नेपाल राष्ट्र बैंकबाट सुरु भएको करियर हुँदै नबिल बैंकको शीर्ष नेतृत्वसम्म पुगेका ज्ञवालीको व्यावसायिक यात्रा नेपाली बैंकिङ क्षेत्रको रूपान्तरणसँग समानान्तर देखिन्छ। कागजी प्रक्रियाबाट डिजिटल बैंकिङ, शाखा-केन्द्रित सेवाबाट मोबाइलमा आधारित बैंकिङ र सामान्य स्वचालनबाट कृत्रिम बुद्धिमत्तातर्फ बैंकिङ क्षेत्र अघि बढिरहेको समयमा उनको नेतृत्व पनि यही परिवर्तनसँग जोडिएको छ।
उनको नेतृत्वको वास्तविक मूल्यांकन आगामी वर्षहरूमा नबिलले जोखिम नियन्त्रण, ग्राहक सेवा, डिजिटल क्षमता, कर्मचारी विकास र दीर्घकालीन नाफाबीच कस्तो सन्तुलन बनाउँछ भन्ने आधारमा हुनेछ। अहिलेका लागि भने ज्ञवालीले नबिललाई पुरानो विरासतमा टिकेको बैंक मात्र नभई प्रविधि, विश्वास र भविष्यको तयारीलाई जोड्ने संस्थाका रूपमा अघि लैजाने स्पष्ट दिशा प्रस्तुत गरेका छन्।
स्रोत: नबिल बैंक लिमिटेडका आधिकारिक सार्वजनिक विवरण तथा प्रेस विज्ञप्ति, मनोज ज्ञवालीको सार्वजनिक व्यावसायिक परिचय, बैंकको आर्थिक वर्ष २०८२/८३ को वित्तीय विवरण र प्रकाशित अन्तर्वार्ता/लेखहरू।
[…] प्रमुख कार्यकारी अधिकृत मनोजकुमार ज्ञवाली ले आधिकारिक घोषणामा उद्यमीको क्षमता […]