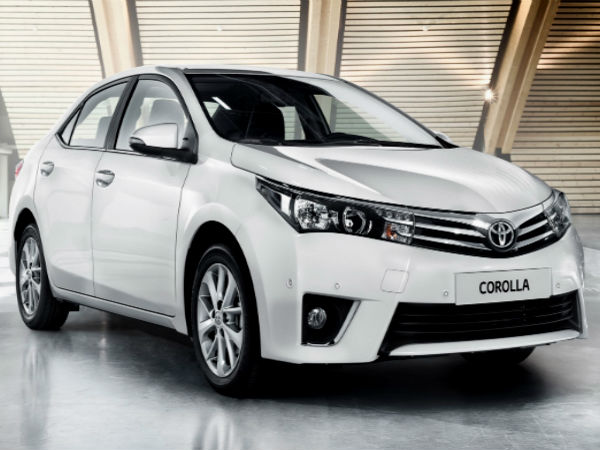
काठमाडौं, २६ असोज २०८३। नेपाली अटो बजारमा सवारी खरिदलाई सहज बनाउने उद्देश्यले बैंक र सवारी वितरकबीच विशेष कर्जा योजना ल्याउने क्रम देखिएको छ। टोयोटाको आधिकारिक वितरक युनाइटेड ट्रेडर्स सिन्डिकेट र एनआईसी एशिया बैंकले सात वर्षसम्म वार्षिक ५.९९ प्रतिशत स्थिर ब्याजदरमा सवारी कर्जा उपलब्ध गराउने सहकार्य गरेका छन्। यस योजनाले ग्राहकलाई नयाँ विकल्प दिएको भए पनि ऋणको कुल लागत र स्वीकृतिका सर्त बुझ्नु आवश्यक छ।
टोयोटा र एनआईसी एशिया बैंकबीच सहकार्य
नेपालमा टोयोटा सवारीसाधनको आधिकारिक वितरक युनाइटेड ट्रेडर्स सिन्डिकेट प्रालि र एनआईसी एशिया बैंकबीच भएको सहकार्यअनुसार योग्य ग्राहकले सात वर्षसम्मका लागि वार्षिक ५.९९ प्रतिशत स्थिर ब्याजदरमा सवारी कर्जा लिन सक्ने योजना सार्वजनिक भएको छ। दशैंको अवसरलाई लक्षित गरी घोषणा गरिएको योजनामा कर्जा प्रशासनिक शुल्कमा २५ बेसिस प्वाइन्टसम्म छुटसमेत उल्लेख छ।
स्थिर र परिवर्तनीय ब्याजदरको विकल्प
प्रकाशित विवरणअनुसार स्थिर ब्याजदर रोज्ने ग्राहकका लागि सात वर्षसम्म ५.९९ प्रतिशत वार्षिक दर प्रस्ताव गरिएको छ। परिवर्तनीय ब्याजदर रोज्ने ग्राहकका लागि बैंकको औसत आधार दरमा एक प्रतिशत थपिने व्यवस्था उल्लेख गरिएको छ। परिवर्तनीय दर आधार दरसँगै बदलिन सक्छ भने स्थिर दरको सर्त सम्झौतामा तोकिएको अवधिभर लागू हुने प्रकृतिको हुन्छ। वास्तविक सम्झौता र बैंकको स्वीकृत सर्त बुझेर मात्र निर्णय लिनुपर्छ।
कर्जा सस्तो देखिए पनि कुल खर्च जाँच्न आवश्यक
वार्षिक ब्याजदर मात्र हेरेर सवारी कर्जाको वास्तविक लागत निर्धारण हुँदैन। डाउन पेमेन्ट, मासिक किस्ता, कर्जा प्रशासनिक शुल्क, बीमा, सवारी दर्ता, मर्मत तथा अन्य सम्भावित शुल्क पनि जोडिन्छन्। ग्राहकले बैंकबाट लिखित किस्ता तालिका र कुल तिर्नुपर्ने ब्याज रकम मागेर तुलना गर्नु उपयुक्त हुन्छ। २५ बेसिस प्वाइन्ट छुट भनेको प्रशासनिक शुल्कमा ०.२५ प्रतिशत बिन्दुसम्मको छुट हो, कर्जाको ब्याजदरमा २५ प्रतिशत छुट होइन।
सात वर्षको अवधि र मासिक किस्ताको सम्बन्ध
कर्जा अवधि लामो हुँदा समान ऋण रकमको मासिक किस्ता कम हुन सक्छ, तर ऋण लामो समयसम्म बाँकी रहने भएकाले कुल ब्याज खर्च बढ्न सक्छ। त्यसैले मासिक आम्दानीसँग किस्ता मिल्नु मात्र पर्याप्त हुँदैन; कुल लागत र भविष्यको भुक्तानी क्षमतासमेत मूल्यांकन गर्नुपर्छ।
अटो बजारमा प्रतिस्पर्धाको संकेत
सवारी वितरक र बैंकबीचको यस्तो सहकार्यले ग्राहकका लागि वित्तीय पहुँच सहज बनाउन सक्छ। अर्कोतर्फ, प्रतिस्पर्धी सवारी ब्रान्ड र बैंकहरूलाई पनि कर्जा दर, सेवा प्रक्रिया तथा बिक्रीपछिको सेवामा सुधार गर्न प्रोत्साहन मिल्न सक्छ। तर एउटा योजनाबाट समग्र अटो कर्जा बजारको ब्याजदर घटेको निष्कर्ष निकाल्न मिल्दैन।
कर्जा स्वीकृति स्वतः हुने होइन
घोषित ब्याजदर सबै ग्राहकले बिना सर्त पाउने ग्यारेन्टी होइन। कर्जा स्वीकृति ग्राहकको आय, भुक्तानी क्षमता, आवश्यक कागजात, धितो वा सवारीको मूल्यांकन, बैंकको आन्तरिक नीति तथा नेपाल राष्ट्र बैंकका लागू निर्देशनमा निर्भर हुन्छ। योजनाको उपलब्धता, कुन मोडलमा लागू हुने र अन्तिम सम्झौताका सर्त ग्राहकले सम्बन्धित बैंक तथा आधिकारिक वितरकसँग पुष्टि गर्नुपर्छ।
सम्झौतामा हस्ताक्षर र बजारको अपेक्षा
उक्त समझदारीपत्रमा युनाइटेड ट्रेडर्स सिन्डिकेटका बिक्री तथा मार्केटिङतर्फका उपमहाप्रबन्धक रेखा शाह कार्की र एनआईसी एशिया बैंकका रिटेल बिजनेसतर्फका चिफ बिजनेस अफिसर अमित केसीले हस्ताक्षर गरेका थिए। यो योजनाले चाडपर्वको समयमा टोयोटा खरिद गर्न चाहने ग्राहकलाई विकल्प थपेको छ, तर वास्तविक प्रभाव कर्जा प्रवाह र सवारी बिक्रीको पछिल्लो तथ्यांकबाट मात्र मापन गर्न सकिन्छ।
निष्कर्ष
५.९९ प्रतिशत स्थिर ब्याजदरको प्रस्तावले सवारी खरिदकर्ताका लागि वित्तीय विकल्प थपेको छ। तथापि ग्राहकले प्रचारित ब्याजदरभन्दा अघि बढेर मासिक किस्ता, कुल ब्याज, प्रशासनिक शुल्क, बीमा र ऋण सम्झौताका सर्त तुलना गर्नुपर्छ। बैंक र वितरकका लागि पनि पारदर्शी शर्त, छरितो प्रक्रिया र जिम्मेवार कर्जा प्रवाह दीर्घकालीन विश्वास निर्माणका आधार हुन्।
Leave a Reply