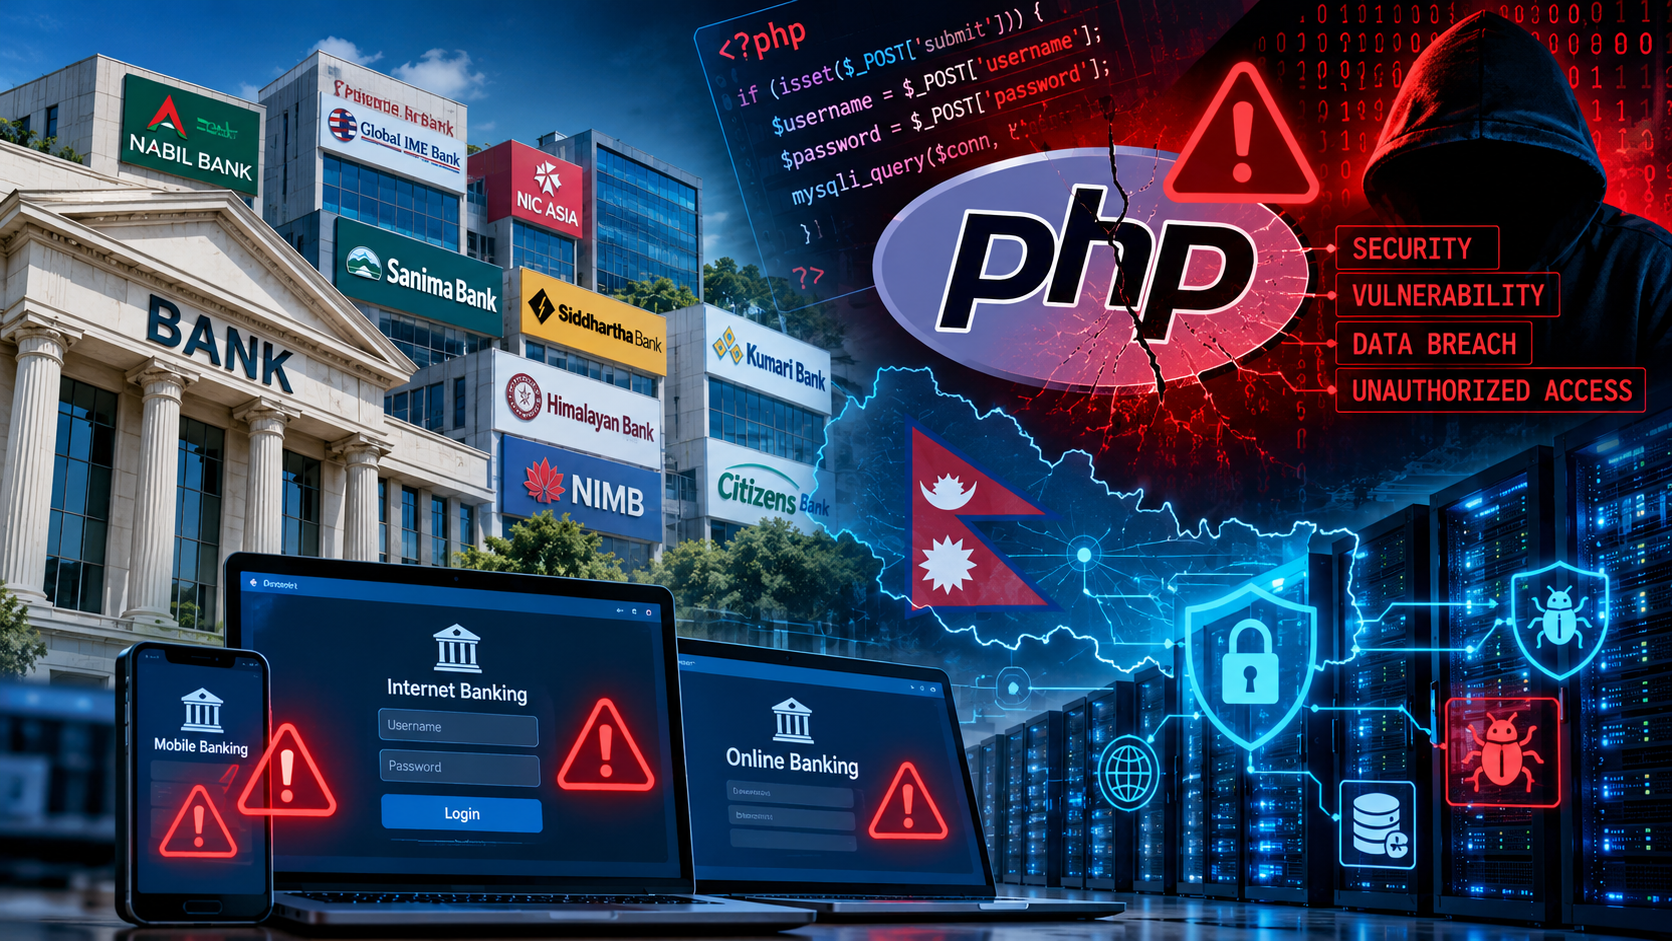
काठमाडौं । नेपालका विभिन्न बैंकहरूले डिजिटल बैंकिङ सेवा तथा वेबसाइटमा अस्थायी अवरोध र सुरक्षा मर्मतसम्बन्धी सूचना जारी गरेपछि पीएचपी सुरक्षा जोखिम र बैंकिङ प्रणालीको प्रविधिगत तयारीबारे बहस सुरु भएको छ। एकै अवधिमा आएका सूचनाले डिजिटल सेवामा साझा सफ्टवेयर र बाह्य सेवा प्रदायकको निर्भरता कति संवेदनशील हुन सक्छ भन्ने देखाएको छ। यद्यपि सबै बैंकमा एउटै सुरक्षा कमजोरी देखिएको वा साइबर आक्रमण भएको आधिकारिक पुष्टि छैन।
पीएचपी सुरक्षा जोखिम के हो
पीएचपी अर्थात् PHP वेबसाइट तथा वेबमा आधारित सेवा निर्माणमा प्रयोग हुने प्रोग्रामिङ भाषा हो। बैंकको सार्वजनिक वेबसाइट वा त्यससँग सम्बन्धित केही सेवामा पीएचपी प्रयोग हुन सक्छ। तर सबै बैंकको मोबाइल बैंकिङ र मुख्य बैंकिङ प्रणाली पीएचपीमै आधारित हुन्छन् भन्ने होइन।
पीएचपीको कुनै संस्करण, यससँग सम्बन्धित सफ्टवेयर वा गलत कन्फिगरेसनमा कमजोरी देखिएमा प्रभावित प्रणालीमा अनधिकृत पहुँच, डाटा चुहावट वा सेवा अवरोधको सम्भावना रहन्छ। जोखिमको वास्तविक स्तर भने प्रयोग भएको संस्करण, सर्भरको सुरक्षा व्यवस्था, कमजोरीको प्रकृति र प्रणालीको पहुँचमा निर्भर हुन्छ।
बैंकहरूको डिजिटल सेवा किन रोकिन सक्छ
सुरक्षा कमजोरीको चेतावनी पाएपछि बैंकले जोखिम मूल्याङ्कन, सफ्टवेयर अद्यावधिक, सर्भर परीक्षण वा आकस्मिक मर्मतका लागि वेबसाइट अथवा डिजिटल सेवा केही समय बन्द गर्न सक्छ। यस्तो सावधानी अपनाउनु सफल साइबर आक्रमण भएको प्रमाण होइन।
बैंकको वेबसाइट, मोबाइल बैंकिङ, भुक्तानी प्रणाली र मुख्य बैंकिङ सफ्टवेयर अलग–अलग संरचनामा हुन सक्छन्। त्यसैले कुन बैंकको कुन सेवा प्रभावित भयो र कारण के थियो भन्ने तथ्य बैंकको आधिकारिक सूचनाबाट छुट्टाछुट्टै पुष्टि गर्नुपर्छ।
साझा सफ्टवेयरले बढाउन सक्ने जोखिम
नेपालका बैंक तथा वित्तीय संस्थाले प्रविधि विस्तारका क्रममा विभिन्न सफ्टवेयर, सर्भर र बाह्य प्रविधि प्रदायकमा निर्भरता बढाएका छन्। धेरै संस्थाले एउटै सफ्टवेयर वा सेवा प्रदायक प्रयोग गरेको अवस्थामा एउटा सुरक्षा कमजोरीले एकै अवधिमा धेरै संस्थालाई अद्यावधिक वा परीक्षण गर्न बाध्य बनाउन सक्छ। तर हालका सूचनाबाट सबै बैंक एउटै प्रदायकका कारण प्रभावित भएको निष्कर्ष निकाल्न सकिँदैन।
डिजिटल बैंकिङ अवरोधले व्यवसायमा पार्ने प्रभाव
मोबाइल बैंकिङ र इन्टरनेट बैंकिङ दैनिक कारोबारका महत्त्वपूर्ण माध्यम बनेका छन्। सेवामा अवरोध हुँदा व्यवसायीलाई ग्राहकबाट रकम प्राप्त गर्न, आपूर्तिकर्तालाई भुक्तानी गर्न, कर्मचारीको तलब पठाउन र नगद प्रवाह मिलाउन असहज हुन सक्छ। साना तथा मझौला उद्यममा वैकल्पिक भुक्तानी व्यवस्था सीमित भए प्रभाव बढी पर्न सक्छ।
तर कति कारोबार रोकिए, सेवा कति समय अवरुद्ध भयो र वास्तविक आर्थिक क्षति कति भयो भन्ने तथ्याङ्क उपलब्ध नभएसम्म रकमसहितको क्षति दाबी गर्नु उचित हुँदैन। वेबसाइट बन्द हुनुको अर्थ ग्राहकको निक्षेप हराएको वा बैंकको सम्पूर्ण कारोबार प्रणाली असुरक्षित भएको पनि होइन।
नेपाल राष्ट्र बैंक र बैंकहरूको भूमिका
पीएचपी सुरक्षा जोखिम जस्ता प्राविधिक चेतावनीले नियमित सुरक्षा परीक्षण, समयमै अद्यावधिक, बाह्य सेवा प्रदायकको मूल्याङ्कन र वैकल्पिक सेवा सञ्चालन योजनाको महत्त्व देखाउँछन्। नेपाल राष्ट्र बैंकले बैंकहरूको साइबर जोखिम व्यवस्थापन र सेवा निरन्तरताको तयारीमा नियामकीय निगरानीलाई प्राथमिकता दिनुपर्ने देखिन्छ।
बैंकहरूले प्रभावित सेवा, अवरोधको कारण, सम्भावित ग्राहक प्रभाव र सेवा पुनःस्थापनाबारे स्पष्ट जानकारी दिनुपर्छ। ग्राहकले आधिकारिक बैंकिङ अनुप्रयोग र वेबसाइटबाट मात्र सूचना लिनुका साथै सुरक्षा मर्मतको बहानामा पठाइएका शंकास्पद लिङ्कबाट बच्नुपर्छ।
सुरक्षा सुधारमा दीर्घकालीन लगानी
डिजिटल बैंकिङ विस्तारसँगै साइबर सुरक्षा खर्चलाई अतिरिक्त लागत होइन, ग्राहक विश्वास र सेवा निरन्तरताका लागि आवश्यक लगानीका रूपमा लिनुपर्छ। बैंकहरूले परीक्षण गरिएको अद्यावधिक प्रक्रिया, आपत्कालीन अभ्यास, वैकल्पिक प्रणाली र कर्मचारी प्रशिक्षणमा जोड दिन आवश्यक छ। पीएचपीसँग सम्बन्धित जोखिमबारे सार्वजनिक भएका संकेतहरूको वास्तविक प्राविधिक प्रभाव भने सम्बन्धित संस्थाको प्रमाणित विवरणबाट मात्र निर्धारण गर्न सकिन्छ।
Leave a Reply