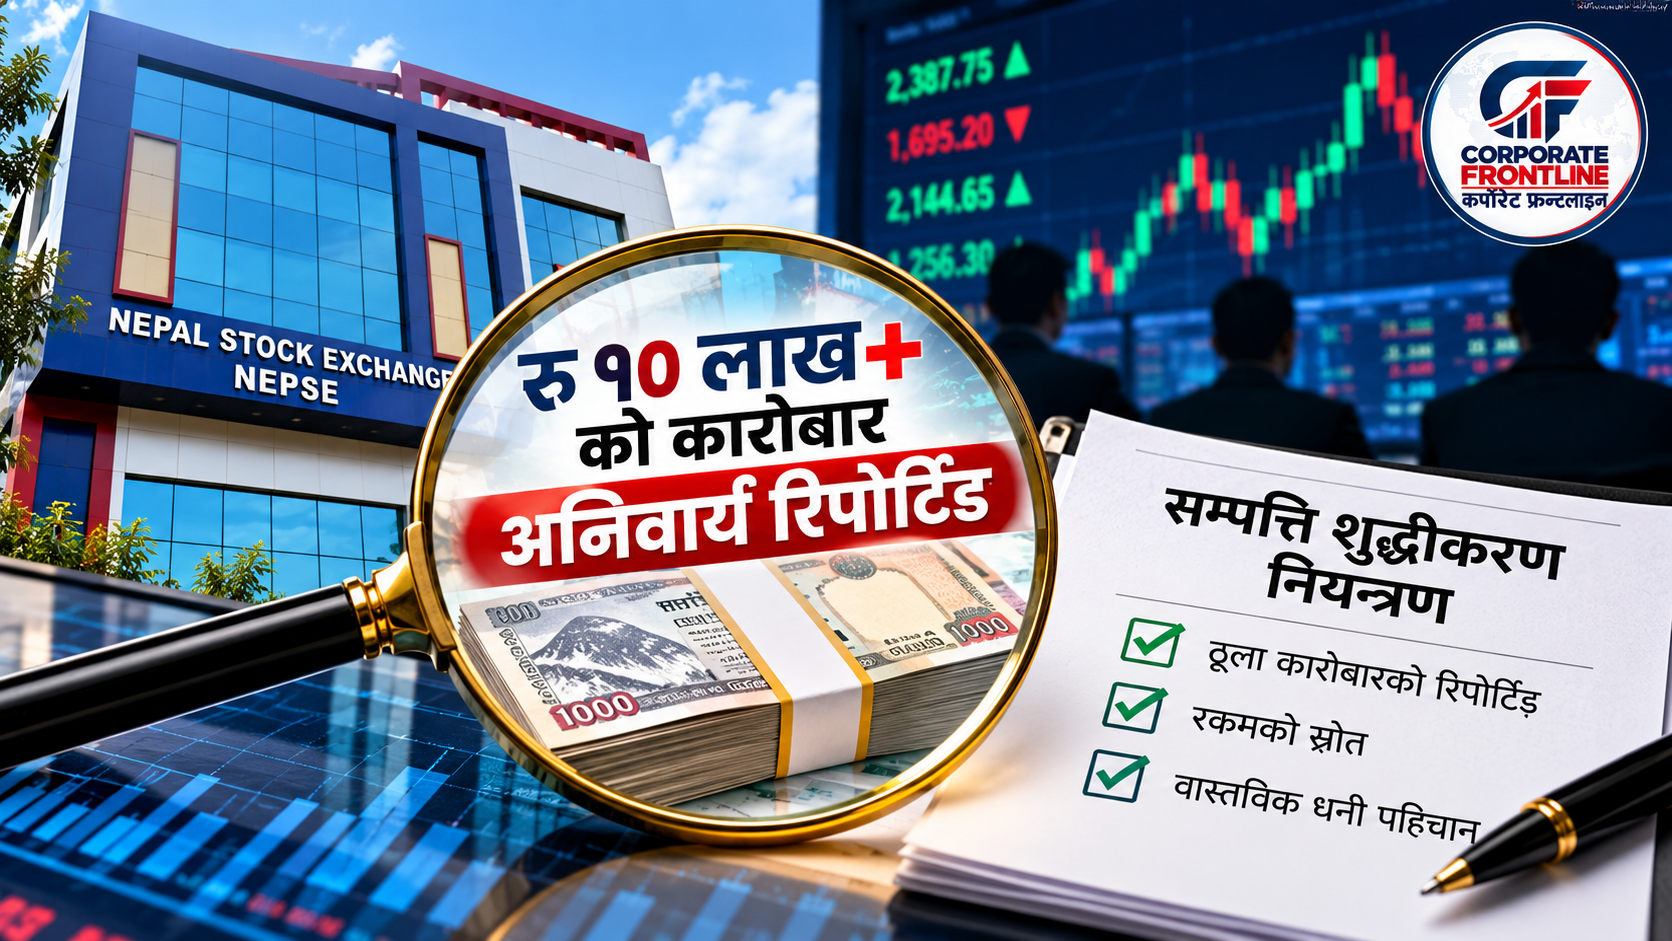
नेपालको धितोपत्र बजारमा सम्पत्ति शुद्धीकरण नियन्त्रण तथा शंकास्पद वित्तीय गतिविधिको निगरानीलाई थप प्रभावकारी बनाउने विषय चर्चामा आएको छ। नेपाल धितोपत्र बोर्डले कारोबारमा रकमको स्रोत, ग्राहकको वास्तविक पहिचान तथा जोखिमयुक्त कारोबारको रिपोर्टिङमा कडाइ गर्ने निर्देशन लागू गरेको विवरण सार्वजनिक भएको छ। एकै दिन १० लाख रुपैयाँ वा सोभन्दा बढीको कारोबारको रिपोर्टिङ सम्बन्धित संस्थाले गर्नुपर्ने व्यवस्थाले लगानीकर्ता र धितोपत्र व्यवसायीको ध्यान खिचेको छ। यस्तो व्यवस्था कार्यान्वयनमा आएमा प्रभाव ठूला लगानीकर्तामा मात्र सीमित नरही दलाल कम्पनी, निक्षेप सदस्य र बजारको अनुपालन प्रणालीमा समेत पर्न सक्छ।
ठूलो कारोबार र शंकास्पद कारोबार फरक हुन्
धितोपत्र बजारमा लाखौँदेखि करोडौँ रुपैयाँसम्म कारोबार हुनु सामान्य हो। ठूलो रकमको कारोबार भएको आधारमा मात्रै त्यसलाई गैरकानुनी वा सम्पत्ति शुद्धीकरणसँग सम्बन्धित मान्न मिल्दैन। नियमनको उद्देश्य अवैध स्रोतबाट प्राप्त रकमलाई वैध वित्तीय प्रणालीमा प्रवेश गराउने गतिविधि पहिचान गर्नु हो। त्यसैले रकमसँगै ग्राहकको वित्तीय अवस्था, कारोबारको प्रकृति र असामान्य ढाँचाको मूल्याङ्कन आवश्यक हुन्छ। रिपोर्टिङ हुनु भनेको प्रत्येक लगानीकर्ता अनुसन्धानको दायरामा पर्नु होइन।
लगानीको रकमको स्रोत किन महत्त्वपूर्ण
सेयर कारोबारमा बैंकिङ प्रणालीबाट रकम आउने भए पनि बैंकमार्फत आएको तथ्यले मात्रै रकमको मूल स्रोत प्रमाणित हुँदैन। ग्राहकको आम्दानी, व्यवसाय, बचत, ऋण वा सम्पत्ति बिक्रीजस्ता वैध स्रोतको जानकारी जोखिम मूल्याङ्कनमा आवश्यक हुन सक्छ। नियमित आम्दानीसँग असंगत कारोबार, असामान्य रकम स्थानान्तरण वा अस्पष्ट वास्तविक लाभग्राही थप परीक्षणका संकेत बन्न सक्छन्।
कारोबार रकम र बजार तरलतामा सम्भावित प्रभाव
निगरानी कडा हुँदा केही लगानीकर्ताले ठूलो कारोबारअघि थप सावधानी अपनाउन सक्छन्। तर रिपोर्टिङ र कारोबार प्रतिबन्ध फरक हुन्। स्वचालित, स्पष्ट र जोखिममा आधारित प्रणाली भए बजारमा दीर्घकालीन नकारात्मक प्रभाव सीमित रहन सक्छ। प्रभावको वास्तविक परीक्षणका लागि व्यवस्था लागू हुनुअघि र पछिको कारोबार रकम, सक्रिय लगानीकर्ता र तरलताको तुलना आवश्यक हुन्छ।
दलाल कम्पनीको जिम्मेवारी
दलाल कम्पनीले ग्राहक पहिचान अद्यावधिक, जोखिम वर्गीकरण, कारोबार अभिलेख संरक्षण र आवश्यक रिपोर्टिङ प्रणाली बलियो बनाउनुपर्ने हुन सक्छ। प्रविधि, कर्मचारी प्रशिक्षण र आन्तरिक नियन्त्रणमा खर्च बढ्न सक्छ। तर सबै ठूला कारोबारीलाई एउटै जोखिम समूहमा राख्नु उपयुक्त हुँदैन।
वास्तविक लाभग्राही पहिचान
खातामा नाम रहेको व्यक्ति र कारोबारबाट अन्तिम आर्थिक लाभ पाउने व्यक्ति फरक हुन सक्छन्। वास्तविक लाभग्राहीको पहिचानले स्वामित्व लुकाउने वा अरूको नामबाट हुने सम्भावित गैरकानुनी गतिविधि पत्ता लगाउन सहयोग पुर्याउँछ। यससँगै व्यक्तिगत विवरणको गोपनीयता र सुरक्षाको प्रत्याभूति अनिवार्य हुन्छ।
सीमा छल्न कारोबार विभाजनको जोखिम
निश्चित रकमभन्दा माथिको कारोबारमा रिपोर्टिङ आवश्यक हुँदा केही व्यक्तिले कारोबारलाई साना हिस्सामा विभाजन गर्ने प्रयास गर्न सक्छन्। त्यसैले एकल कारोबार मात्र होइन, निश्चित अवधिभित्रका समग्र कारोबार, रकम प्रवाह र व्यवहारको ढाँचा पनि हेर्नुपर्छ।
पारदर्शिता र लगानीकर्ताको विश्वास
प्रभावकारी सम्पत्ति शुद्धीकरण नियन्त्रणले वित्तीय प्रणालीको विश्वसनीयता बढाउन सक्छ। तर नियमन सफल बनाउन वित्तीय अपराध नियन्त्रण, वैध कारोबारको सहजता र व्यक्तिगत गोपनीयताबीच सन्तुलन आवश्यक छ। स्पष्ट कार्यविधि र प्रविधिमा आधारित जोखिम विश्लेषणले अनावश्यक प्रशासनिक बोझ घटाउन सक्छ। मुख्य चुनौती वैध लगानीलाई निरुत्साहित नगरी शंकास्पद रकम र कारोबार पहिचान गर्नु हो।
Leave a Reply